

給与支払報告書の提出
- [公開日:2026年10月15日]
- [更新日:2026年10月15日]
- ID:5369
1. 給与支払報告書について
(1)給与支払報告書とは
(2)給与支払報告書の記載方法等について
(3)提出期限
(4)長浜市に提出が必要な場合
(5)提出方法
・エルタックスまたは光ディスクによる提出
・紙による提出
(6)給与支払報告書の提出に際しての注意
2. 年末調整について
3. 市県民税への租税条約の適用

1. 給与支払報告書について
(1)給与支払報告書とは
給与支払報告書は、給与支払者(法人、個人事業主)が給与所得者(受給者)に対して支払った前年中の給与額などを市町村へ報告する書類です。
課税の根拠となる重要な書類ですので、正しく記入のうえ期限内に提出ください。
(2)給与支払報告書の記載方法等について
給与支払報告書の記載方法等については、国税庁ホームページを参照ください。
令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引別ウィンドウで開く
(3)提出期限
令和9年2月1日(月曜日)
※期限前は問い合わせが集中し窓口も混雑します。できる限り令和9年1月15日(金曜日)までに提出ください。
(4)長浜市に提出が必要な場合
前年中(令和8年1月1日~令和8年12月31日)に給与を支払ったすべての受給者等(パート、アルバイト、専従者、役員等を含む)のうち、令和9年1月1日に長浜市にお住まいの方が対象です。
また、受給者が年の途中で退職している場合でも、支払金額が30万円を超える場合は、同様に給与支払報告書を提出することが定められています(地方税法第317条の6第3項)。
なお、本市では、公平、適正課税の観点から、退職者への支払総額が30万円以下の場合も、給与支払報告書の提出を求めています。
(5)提出方法
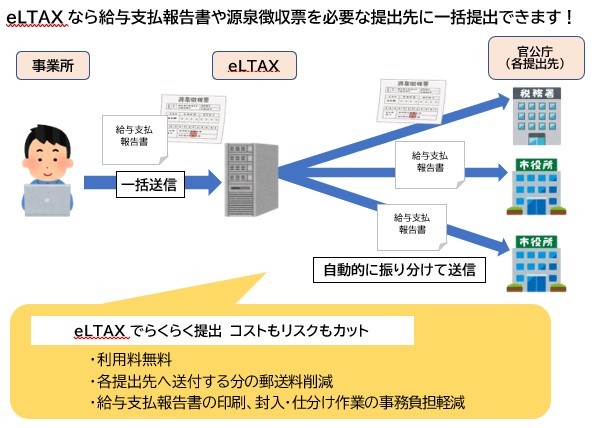
次のア、イのいずれかの方法で提出してください。必要な提出先(各市区町村)に一括提出ができるeLTAX(エルタックス)をおすすめします。
提出方法によって、特別徴収税額決定(変更)通知書の受取方法が異なります。電子データでの受取を希望する場合は、eLTAXにより提出し、通知書の受取方法について「電子データ」を選択する必要があります。光ディスク等による提出では電子データの受取は出来ませんのでご注意ください。
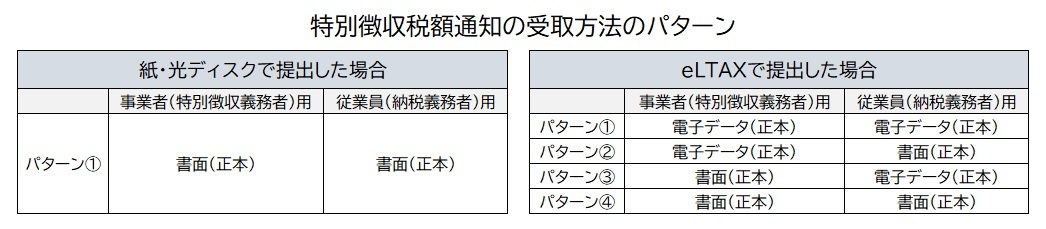
受取方法の詳しい説明は以下のホームページをご覧ください。
→長浜市ホームページ[特別徴収税額通知の電子化について]別ウィンドウで開く
→eLTAXホームページ[個人住民税特別徴収税額通知(納税義務者用)電子化に係る特別徴収義務者向け特設ページ]別ウィンドウで開く
ア:電子的方法による提出
eLTAX(エルタックス)または光ディスク等によりご提出ください。
eLTAXの利用に関してご不明な点は下記までお問い合わせください。
→eLTAXホームページ別ウィンドウで開く
→eLTAXヘルプデスク電話番号:0570-081459 つながらない場合は03-6745-0720
イ:紙による提出
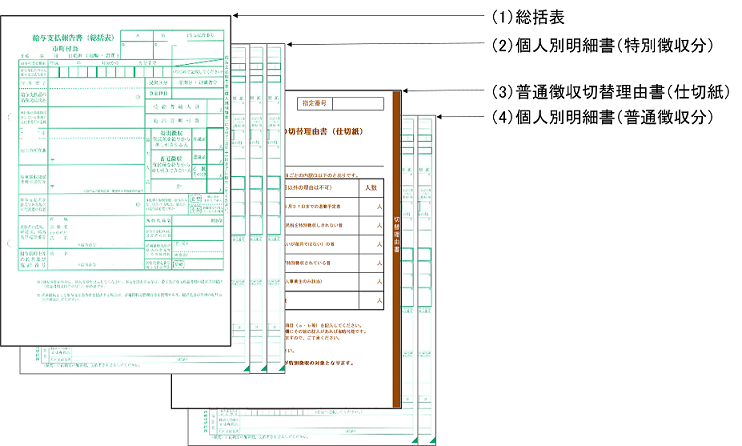
下図のように重ね、ホチキスは使用せずクリップ等で留めて提出してください。
特別徴収のみの場合は(3)普通徴収切替理由書、(4)個人別明細(普通徴収分)は不要です。
(2)および(4)の個人別明細書は、1人につき1枚とし副本は不要です。
 総括表 (PDF形式、74.08KB)
 総括表 (エクセル形式、60.08KB)
(6)給与支払報告書の提出に際しての注意
- 給与支払報告書を作成の際には、受給者の1月1日現在の居住している住所を確認してください。
- 個人の特定のため、受給者の住所、氏名、フリガナ、生年月日、マイナンバー(個人番号)を必ずご記入ください。
- 就職された方に前職分の給与等があり、前職分の支払金額を合算している場合、二重課税防止のため、必ず摘要欄に前職分の給与支払額等を記入してください。
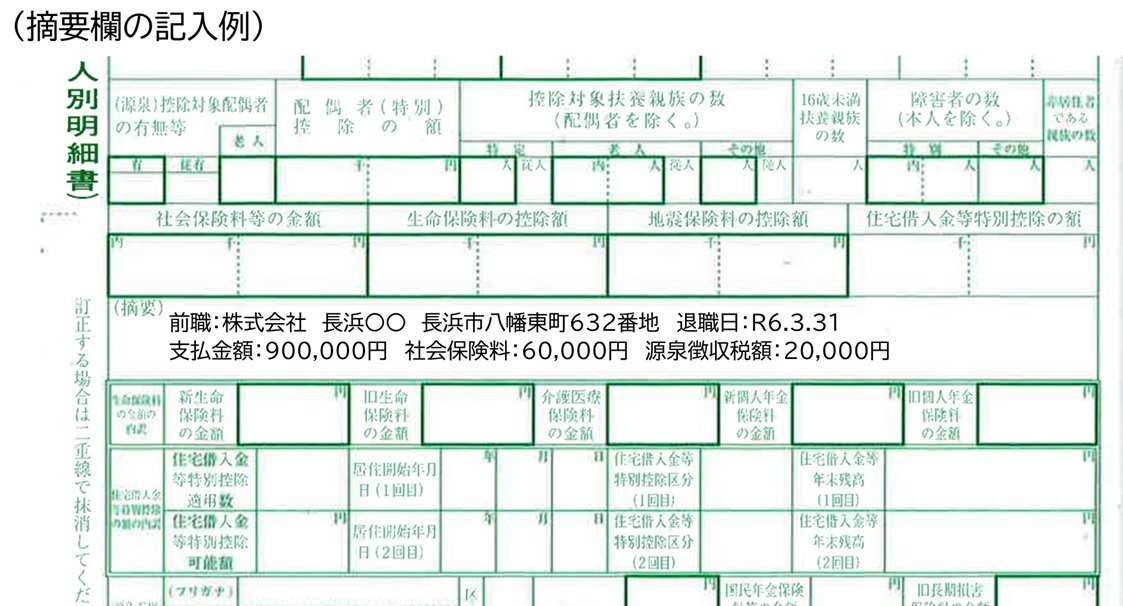
- 扶養親族がいる場合、重複控除防止のため必ず該当欄に被扶養者の氏名、フリガナ、個人番号を記入してください。
- 必ず総括表を添付してください。 個人別明細書のみで提出することのないようにしてください。
- 総括表に特別徴収分、普通徴収分それぞれの人数と給与支払者の法人番号(個人事業主の場合はマイナンバー)を記入してください。
- 原則として、所得税の源泉徴収をする全ての事業者に特別徴収義務者として住民税の特別徴収を行っていただくことが義務付けられており、普通徴収となる理由の記載がない場合、普通徴収は認められません。普通徴収となる方はその理由に該当する略号(普a~普e)を摘要欄に記入してください。(略号(普a~普e)については、このページの(5)提出方法 に添付している普通徴収切替理由書(仕切紙)をご覧ください。)特にeLTAXで提出する場合は、「普通徴収」を選択するだけではなく、必ず摘要欄に理由を記載してください。
2.年末調整について
年末調整に関する詳細は、国税庁年末調整特集別ウィンドウで開くまたは税務署にてご確認ください。(長浜税務署 電話番号0749-62-6144)
3.市県民税への租税条約の適用
租税条約とは、所得税、法人税、地方税の国際間での二重課税の回避、排除や脱税の防止などを目的として日本国と相手国との間で締結される条約です。
対象税目、課税の範囲、租税の軽減免除については、締結相手国ごとに定めている内容が異なります。
留学生や事業修習生などで租税条約の規定要件を満たす場合は、個人住民税(市県民税)が免除される場合があります。
租税条約についてはこちら別ウィンドウで開くをご覧ください。
お問い合わせ
長浜市 市民生活部 税務課 市民税第一係電話: 0749-65-6524
ファックス: 0749-65-6013